中国新型轻质建材行业发展潜力与投资战略分析(2017-2022)
一、引言
新型轻质建材作为现代建筑产业的重要支撑,以轻质、高强、保温、防火、环保等特性,正逐步替代传统建材,成为推动建筑行业绿色转型的关键力量。2017-2022年,在政策引导、技术进步和市场需求的多重驱动下,中国新型轻质建材行业迎来了快速发展期。本报告基于对中国行业研究网相关数据的梳理,分析行业现状、发展潜力及投资战略,为相关企业和投资者提供参考。
二、行业概述与分类
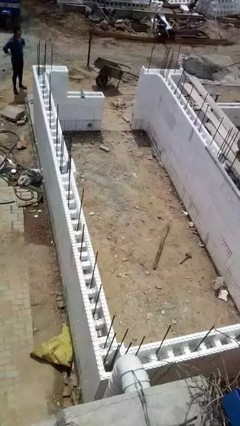
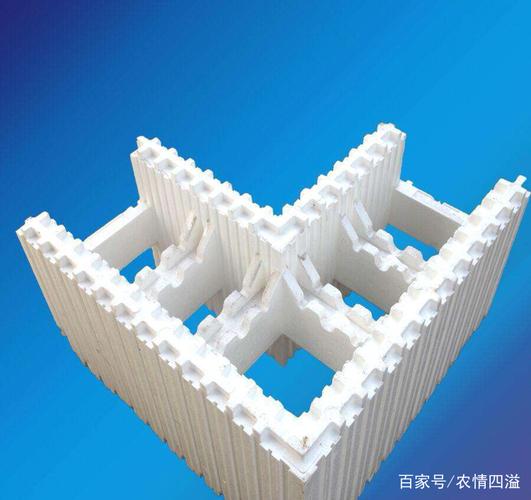
新型轻质建材主要包括轻质墙体材料(如加气混凝土砌块、轻质隔墙板)、轻质板材(如石膏板、硅酸钙板、纤维水泥板)、保温隔热材料(如岩棉、玻璃棉、聚氨酯泡沫)、轻质复合屋面板等。其核心优势在于降低建筑自重、提高施工效率、改善建筑节能性能,并有利于资源综合利用(如利用工业副产石膏、粉煤灰等)。
三、2017-2022年行业发展现状
- 政策环境:国家相继出台《“十三五”节能减排综合工作方案》《关于促进绿色建材产业发展的意见》等政策,明确鼓励发展轻质、高强、环保的新型建材,并推动装配式建筑发展,为轻质建材提供了广阔市场空间。
- 市场规模:据中国行业研究网统计,2017-2022年,中国新型轻质建材市场规模年均复合增长率约为10%-12%,2022年市场规模突破5000亿元。其中,轻质隔墙板和保温材料增长尤为显著,受益于装配式建筑和建筑节能改造需求。
- 技术进展:行业技术不断进步,自动化生产线普及率提升,产品性能持续优化(如防火等级提高、导热系数降低)。部分龙头企业已具备生产A级防火保温材料的能力,并积极探索固废资源化利用技术。
- 竞争格局:行业集中度较低,中小企业众多,但头部企业通过规模扩张和品牌建设逐步提升市场份额。区域分布上,华东、华南地区发展较快,与当地经济发展水平和建筑产业现代化程度相关。
四、发展潜力分析
- 需求驱动:城镇化进程持续推进、老旧小区改造、绿色建筑标准提升以及装配式建筑占比目标(2025年达到30%)将直接拉动轻质建材需求。预计到2025年,轻质建材市场规模有望超过7000亿元。
- 政策红利:碳达峰、碳中和目标下,建筑节能要求趋严,轻质建材的保温隔热性能优势凸显;固废综合利用政策鼓励利用工业副产石膏、粉煤灰等生产轻质建材,降低成本和环境负荷。
- 技术潜力:智能制造和绿色制造技术的融合将进一步提升产品质量和生产效率,降低能耗。例如,开发高性能无机和有机复合保温材料、多功能一体化墙板等。
- 市场拓展:农村自建房市场、特色小镇建设以及“一带一路”沿线国家基建需求,为轻质建材提供了新的增长点。
五、投资战略规划建议
- 重点关注领域:
- 轻质隔墙板:受益于装配式建筑和内装工业化,需求增长确定性高。
- 高效保温材料:特别是A级防火保温材料,在政策强制要求下市场空间巨大。
- 石膏板:在住宅和公共建筑中应用广泛,且可利用脱硫石膏,符合循环经济方向。
- 区域布局:优先考虑华东、华南等经济发达、装配式建筑推广力度大的地区,同时关注中西部地区城镇化带来的增量市场。
- 技术研发:加大研发投入,开发高附加值产品,如自保温砌块、装饰一体化板等;注重与高校、科研院所合作,提升创新能力。
- 产业链整合:向上游延伸至原材料(如石膏矿、粉煤灰)资源控制,向下游拓展至施工服务,形成一体化解决方案,增强竞争力。
- 风险防范:注意原材料价格波动、环保政策变化及市场竞争加剧风险,建议企业通过差异化产品和品牌建设建立护城河。
六、结论
2017-2022年,中国新型轻质建材行业在政策与市场双轮驱动下取得了长足进步,未来在绿色建筑和装配式建筑浪潮中仍具备巨大发展潜力。投资者应聚焦高成长细分领域,优化区域布局,加强技术创新,并关注产业链整合机会,以把握行业黄金发展期。
如若转载,请注明出处:http://www.cnxdltl.com/product/102.html
更新时间:2026-11-21 21:52:01